Domain studienergebnisse.de kaufen?
Wir ziehen mit dem Projekt
studienergebnisse.de um.
Sind Sie am Kauf der Domain
studienergebnisse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain studienergebnisse.de kaufen?
Sind Handelswaren Umlaufvermögen?
Ja, Handelswaren gelten als Umlaufvermögen, da sie dazu bestimmt sind, innerhalb eines Jahres verkauft zu werden und somit in einen liquiden Zustand umgewandelt werden können. Umlaufvermögen sind alle Vermögensgegenstände, die kurzfristig in Geld umgewandelt werden können, um den laufenden Geschäftsbetrieb aufrechtzuerhalten. Handelswaren werden in der Bilanz unter den Umlaufvermögenswerten ausgewiesen, da sie einen wichtigen Bestandteil des operativen Geschäfts darstellen. Durch den Verkauf von Handelswaren wird Liquidität generiert, um laufende Kosten zu decken und Gewinne zu erzielen. **
Sind Aktien Umlaufvermögen?
Nein, Aktien sind kein Umlaufvermögen. Umlaufvermögen sind Vermögenswerte, die innerhalb eines Jahres in Geld umgewandelt werden können, wie z.B. Bargeld, Forderungen oder Vorräte. Aktien hingegen repräsentieren Eigentumsanteile an einem Unternehmen und werden in der Regel langfristig gehalten, um von Dividenden oder Kursgewinnen zu profitieren. Sie sind daher eher als langfristige Investitionen anzusehen und gehören nicht zum Umlaufvermögen eines Unternehmens. **
Ähnliche Suchbegriffe für Umlaufvermögen
Top-Angebote
Produkte zum Begriff Umlaufvermögen:
-
OSRAM HG/100 PICO – Spektrallampe für wissenschaftliche Forschung & AnalyseOSRAM HG/100 1A PICO SPEKTRAL Die OSRAM HG/100 1A PICO ist eine Quecksilber-Spektrallampe für wissenschaftliche Anwendungen in der Optik, Strahlungsphysik und Spektroskopie. Sie wird nicht zur Beleuchtung eingesetzt, sondern als präzise Strahlungsquelle zur Analyse von Spektrallinien in Labor- und Forschungsumgebungen. Durch ihre stabile Emission eignet sie sich für hochpräzise Mess- und Kalibrieraufgaben. Technische Daten Leistung: 22 W Spannung (Brennspannung): 45 V Stromstärke: 1,0 A Stromart: AC/DC Gesamtlänge: 100 mm Durchmesser: 21 mm Wendeldurchmesser: 3 mm Wendellänge: 8 mm Sockel: PICO9 Lichtstrom: 0 lm Lichtstärke: 0 cd Bauform: Quecksilber-Spektrallampe Anwendungsbereiche Optik und Strahlungsphysik Spektroskopie Chemische Analytik Medizinische Forschung und Laboranwendungen Produktvorteile Präzise definierte Spektralstrahlung Stabile Emissionscharakteristik für Messanwendungen Geeignet für hochsensible optische Systeme Kompakte Bauform für Laborgeräte Produkteigenschaften Quecksilber-Spektrallampe Für wissenschaftliche Analyse- und Messsysteme entwickelt Kein klassisches Beleuchtungsprodukt Optimiert für reproduzierbare spektrale Ergebnisse Sicherheitshinweise Nur in geschlossenen, dafür vorgesehenen Geräten betreiben. Enthält Quecksilber und kann bei Beschädigung gefährliche Stoffe freisetzen. Nicht für allgemeine Beleuchtungszwecke geeignet. Handhabung ausschließlich gemäß Hersteller- und Sicherheitsvorgaben.538,03 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Bildungsforschung mit Daten der amtlichen Statistik, Fachbücher von Detlef Weishaupt Fickermann, Fickermann, Detlef/WeishauptDas Fachbuch "Bildungsforschung mit Daten der amtlichen Statistik" bietet eine umfassende Analyse und Diskussion von Bildungsfragen unter Verwendung amtlicher Statistiken. Es richtet sich an Fachleute und Studierende im Bereich der Sozialwissenschaften, insbesondere in der Bildungsforschung. Die Autoren, darunter renommierte Wissenschaftler wie Detlef Fickermann und Viola Hartung-Beck, bringen ihre Expertise in die Untersuchung von Bildungsübergängen, Bildungsgerechtigkeit und der Entwicklung des deutschen Schulsystems ein. Das Buch beleuchtet die Bedeutung von Daten in der empirischen Bildungsforschung und bietet wertvolle Einblicke in die Methodik und die Ergebnisse aktueller Studien. Mit einem klaren Fokus auf qualitative Methoden und Evaluationsforschung wird das Werk zu einer wichtigen Ressource für alle, die sich mit den Herausforderungen und Entwicklungen im Bildungsbereich auseinandersetzen.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
stim·mig – Ergebnisse einer Studie zum Zuhören in der dritten Jahrgangsstufe, Fachbücher von Claudia Zingg Stamm, Michael Krelle, Ulrike Behrens, Ursula Käser-Leisibach, Sebastian Weirich„Der Ton macht die Musik“ – diese Redensart betont, dass es beim Sprechen oft auf die Art und Weise ankommt, wie etwas gesagt wird. Klangliche Merkmale gesprochener Sprache sind selbst Träger von Bedeutung. Das deutsch-schweizerische Projekt stim·mig fokussiert auf die Fähigkeit von Grundschulkindern, Äusserungen auch dann zu verstehen, wenn der Wortlaut mehrere Interpretationen zulässt. Diese Fähigkeit wurde bislang in Zuhörtests (insbesondere in grösseren Vergleichsstudien) vernachlässigt. stim·mig soll helfen, diese Lücke zu schliessen. Dafür wurden Testaufgaben zum Verstehen prosodisch kodierter Informationen entwickelt und evaluiert. Die Analysen zeigen, dass prosodisches Verstehen als eigene Kompetenzfacette modelliert werden kann. In diesem Buch werden die theoretischen und begrifflichen Grundlagen des Projekts sowie sein methodisches Design erläutert. Neben den statistischen Analysen der Testergebnisse können Leser über QR-Codes auch Beispielitems anhören und erhalten Zugang zu den eingesetzten Testaufgaben.27,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist der Warenbestand Umlaufvermögen?
Ist der Warenbestand Umlaufvermögen? Ja, der Warenbestand wird als Umlaufvermögen betrachtet, da er dazu bestimmt ist, innerhalb eines Jahres verkauft zu werden und somit in den laufenden Geschäftsprozessen des Unternehmens zirkuliert. Umlaufvermögen umfasst alle kurzfristigen Vermögenswerte, die schnell in Bargeld umgewandelt werden können, um die laufenden Betriebskosten zu decken. Der Warenbestand ist ein wichtiger Bestandteil des Umlaufvermögens, da er direkt zur Generierung von Umsätzen und Gewinnen beiträgt. Unternehmen müssen ihren Warenbestand effizient verwalten, um sicherzustellen, dass er sich schnell bewegt und nicht zu Lagerbeständen führt. **
-
Was ist kurzfristiges Umlaufvermögen?
Was ist kurzfristiges Umlaufvermögen? Kurzfristiges Umlaufvermögen sind Vermögenswerte, die innerhalb eines Jahres in Bargeld umgewandelt werden können oder für kurzfristige Geschäftsaktivitäten verwendet werden. Dazu gehören beispielsweise Bargeld, Forderungen, Vorräte und kurzfristige Investitionen. Kurzfristiges Umlaufvermögen ist wichtig für die Liquidität eines Unternehmens, da es die Fähigkeit des Unternehmens widerspiegelt, kurzfristige Verbindlichkeiten zu begleichen. Unternehmen müssen sicherstellen, dass sie über ausreichend kurzfristiges Umlaufvermögen verfügen, um ihren laufenden Betrieb aufrechtzuerhalten. **
-
Kann Umlaufvermögen abgeschrieben werden?
Kann Umlaufvermögen abgeschrieben werden? Umlaufvermögen wie Vorräte, Forderungen oder liquide Mittel werden in der Regel nicht abgeschrieben, da sie kurzfristig in Geld umgewandelt werden können. Sie werden stattdessen zu ihrem niedrigeren beizulegenden Zeitwert bewertet. Langfristige Vermögenswerte wie Anlagevermögen hingegen können abgeschrieben werden, um ihren Wertverlust über die Nutzungsdauer hinweg anzuerkennen. Die Abschreibung von Umlaufvermögen ist daher unüblich, da es sich um schnell veräußerbare Vermögenswerte handelt. **
-
Was ist Umlaufvermögen Beispiele?
Was ist Umlaufvermögen Beispiele? Umlaufvermögen sind Vermögenswerte, die innerhalb eines Jahres in Geld umgewandelt werden können oder für den laufenden Betrieb eines Unternehmens verwendet werden. Beispiele für Umlaufvermögen sind Bargeld, Forderungen aus Lieferungen und Leistungen, Vorräte, kurzfristige Wertpapiere und Bankguthaben. Diese Vermögenswerte sind wichtig, um die Liquidität und den reibungslosen Geschäftsbetrieb eines Unternehmens sicherzustellen. Es ist wichtig, dass Unternehmen ihr Umlaufvermögen effizient verwalten, um finanzielle Engpässe zu vermeiden und ihre kurzfristigen Verbindlichkeiten zu decken. **
Wird das Umlaufvermögen abgeschrieben?
Nein, das Umlaufvermögen wird in der Regel nicht abgeschrieben. Es handelt sich dabei um Vermögenswerte, die kurzfristig in Geld umgewandelt werden können, wie z.B. Vorräte, Forderungen oder liquide Mittel. Diese Vermögenswerte werden in der Bilanz zum Nennwert oder zu niedrigeren beizulegenden Zeitwerten ausgewiesen, aber nicht abgeschrieben. Die Abschreibung von Vermögenswerten ist in der Regel für langfristige Vermögenswerte wie Sachanlagen oder immaterielle Vermögenswerte vorgesehen, die über einen längeren Zeitraum genutzt werden und an Wert verlieren. **
Was gehört zum langfristigen Umlaufvermögen?
Zum langfristigen Umlaufvermögen gehören alle Vermögensgegenstände, die länger als ein Jahr im Unternehmen verbleiben und im Rahmen des normalen Geschäftsbetriebs umgesetzt werden. Dazu zählen beispielsweise Vorräte, Forderungen aus Lieferungen und Leistungen sowie Wertpapiere des Anlagevermögens. Das langfristige Umlaufvermögen dient der Sicherstellung der Liquidität und der Erfüllung langfristiger Verpflichtungen. **
Top-Angebote
Produkte zum Begriff Umlaufvermögen:
-
Abacusspiele Anno Domini Wissenschaft Forschung 263527Bei ANNO DOMINI kommt es nicht auf exaktes Wissen an. Denn wer weiß schon, ob ?Wasser auf dem Mond nachgewiesen wurde? bevor oder nachdem... 1x Anno Domini Wissenschaft Forschung deutsche Version Anleitung in: DE Typ: Kartenspiele14,24 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Fhrung in Wissenschaft und Forschung, Schulbücher von Reinhold HallerDas Buch "Führung in Wissenschaft und Forschung" bietet eine umfassende Einführung in die wesentlichen Aspekte der Führung im wissenschaftlichen und forschungsorientierten Umfeld. Es richtet sich an Führungskräfte, die oft aufgrund ihrer wissenschaftlichen Leistungen in Führungspositionen gelangen, jedoch selten die notwendigen Führungsfähigkeiten systematisch erlernt haben. Dieses Handbuch behandelt zentrale Themen wie Personalführung, Teammanagement und effektive Führungsinstrumente. Darüber hinaus werden evidenzbasierte Ansätze zur Konfliktbewältigung, zur Personalauswahl und zum Selbstmanagement vorgestellt, um eine ausgewogene Work-Life-Balance zu fördern. Die praxisorientierte Toolbox und die theoretischen Hintergründe machen es zu einem wertvollen Begleiter für alle, die in der Wissenschaft und Forschung erfolgreich führen möchten.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OSRAM HG/100 PICO – Spektrallampe für wissenschaftliche Forschung & AnalyseOSRAM HG/100 1A PICO SPEKTRAL Die OSRAM HG/100 1A PICO ist eine Quecksilber-Spektrallampe für wissenschaftliche Anwendungen in der Optik, Strahlungsphysik und Spektroskopie. Sie wird nicht zur Beleuchtung eingesetzt, sondern als präzise Strahlungsquelle zur Analyse von Spektrallinien in Labor- und Forschungsumgebungen. Durch ihre stabile Emission eignet sie sich für hochpräzise Mess- und Kalibrieraufgaben. Technische Daten Leistung: 22 W Spannung (Brennspannung): 45 V Stromstärke: 1,0 A Stromart: AC/DC Gesamtlänge: 100 mm Durchmesser: 21 mm Wendeldurchmesser: 3 mm Wendellänge: 8 mm Sockel: PICO9 Lichtstrom: 0 lm Lichtstärke: 0 cd Bauform: Quecksilber-Spektrallampe Anwendungsbereiche Optik und Strahlungsphysik Spektroskopie Chemische Analytik Medizinische Forschung und Laboranwendungen Produktvorteile Präzise definierte Spektralstrahlung Stabile Emissionscharakteristik für Messanwendungen Geeignet für hochsensible optische Systeme Kompakte Bauform für Laborgeräte Produkteigenschaften Quecksilber-Spektrallampe Für wissenschaftliche Analyse- und Messsysteme entwickelt Kein klassisches Beleuchtungsprodukt Optimiert für reproduzierbare spektrale Ergebnisse Sicherheitshinweise Nur in geschlossenen, dafür vorgesehenen Geräten betreiben. Enthält Quecksilber und kann bei Beschädigung gefährliche Stoffe freisetzen. Nicht für allgemeine Beleuchtungszwecke geeignet. Handhabung ausschließlich gemäß Hersteller- und Sicherheitsvorgaben.538,03 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Bildungsforschung mit Daten der amtlichen Statistik, Fachbücher von Detlef Weishaupt Fickermann, Fickermann, Detlef/WeishauptDas Fachbuch "Bildungsforschung mit Daten der amtlichen Statistik" bietet eine umfassende Analyse und Diskussion von Bildungsfragen unter Verwendung amtlicher Statistiken. Es richtet sich an Fachleute und Studierende im Bereich der Sozialwissenschaften, insbesondere in der Bildungsforschung. Die Autoren, darunter renommierte Wissenschaftler wie Detlef Fickermann und Viola Hartung-Beck, bringen ihre Expertise in die Untersuchung von Bildungsübergängen, Bildungsgerechtigkeit und der Entwicklung des deutschen Schulsystems ein. Das Buch beleuchtet die Bedeutung von Daten in der empirischen Bildungsforschung und bietet wertvolle Einblicke in die Methodik und die Ergebnisse aktueller Studien. Mit einem klaren Fokus auf qualitative Methoden und Evaluationsforschung wird das Werk zu einer wichtigen Ressource für alle, die sich mit den Herausforderungen und Entwicklungen im Bildungsbereich auseinandersetzen.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Handelswaren Umlaufvermögen?
Ja, Handelswaren gelten als Umlaufvermögen, da sie dazu bestimmt sind, innerhalb eines Jahres verkauft zu werden und somit in einen liquiden Zustand umgewandelt werden können. Umlaufvermögen sind alle Vermögensgegenstände, die kurzfristig in Geld umgewandelt werden können, um den laufenden Geschäftsbetrieb aufrechtzuerhalten. Handelswaren werden in der Bilanz unter den Umlaufvermögenswerten ausgewiesen, da sie einen wichtigen Bestandteil des operativen Geschäfts darstellen. Durch den Verkauf von Handelswaren wird Liquidität generiert, um laufende Kosten zu decken und Gewinne zu erzielen. **
-
Sind Aktien Umlaufvermögen?
Nein, Aktien sind kein Umlaufvermögen. Umlaufvermögen sind Vermögenswerte, die innerhalb eines Jahres in Geld umgewandelt werden können, wie z.B. Bargeld, Forderungen oder Vorräte. Aktien hingegen repräsentieren Eigentumsanteile an einem Unternehmen und werden in der Regel langfristig gehalten, um von Dividenden oder Kursgewinnen zu profitieren. Sie sind daher eher als langfristige Investitionen anzusehen und gehören nicht zum Umlaufvermögen eines Unternehmens. **
-
Ist der Warenbestand Umlaufvermögen?
Ist der Warenbestand Umlaufvermögen? Ja, der Warenbestand wird als Umlaufvermögen betrachtet, da er dazu bestimmt ist, innerhalb eines Jahres verkauft zu werden und somit in den laufenden Geschäftsprozessen des Unternehmens zirkuliert. Umlaufvermögen umfasst alle kurzfristigen Vermögenswerte, die schnell in Bargeld umgewandelt werden können, um die laufenden Betriebskosten zu decken. Der Warenbestand ist ein wichtiger Bestandteil des Umlaufvermögens, da er direkt zur Generierung von Umsätzen und Gewinnen beiträgt. Unternehmen müssen ihren Warenbestand effizient verwalten, um sicherzustellen, dass er sich schnell bewegt und nicht zu Lagerbeständen führt. **
-
Was ist kurzfristiges Umlaufvermögen?
Was ist kurzfristiges Umlaufvermögen? Kurzfristiges Umlaufvermögen sind Vermögenswerte, die innerhalb eines Jahres in Bargeld umgewandelt werden können oder für kurzfristige Geschäftsaktivitäten verwendet werden. Dazu gehören beispielsweise Bargeld, Forderungen, Vorräte und kurzfristige Investitionen. Kurzfristiges Umlaufvermögen ist wichtig für die Liquidität eines Unternehmens, da es die Fähigkeit des Unternehmens widerspiegelt, kurzfristige Verbindlichkeiten zu begleichen. Unternehmen müssen sicherstellen, dass sie über ausreichend kurzfristiges Umlaufvermögen verfügen, um ihren laufenden Betrieb aufrechtzuerhalten. **
Ähnliche Suchbegriffe für Umlaufvermögen
-
stim·mig – Ergebnisse einer Studie zum Zuhören in der dritten Jahrgangsstufe, Fachbücher von Claudia Zingg Stamm, Michael Krelle, Ulrike Behrens, Ursula Käser-Leisibach, Sebastian Weirich„Der Ton macht die Musik“ – diese Redensart betont, dass es beim Sprechen oft auf die Art und Weise ankommt, wie etwas gesagt wird. Klangliche Merkmale gesprochener Sprache sind selbst Träger von Bedeutung. Das deutsch-schweizerische Projekt stim·mig fokussiert auf die Fähigkeit von Grundschulkindern, Äusserungen auch dann zu verstehen, wenn der Wortlaut mehrere Interpretationen zulässt. Diese Fähigkeit wurde bislang in Zuhörtests (insbesondere in grösseren Vergleichsstudien) vernachlässigt. stim·mig soll helfen, diese Lücke zu schliessen. Dafür wurden Testaufgaben zum Verstehen prosodisch kodierter Informationen entwickelt und evaluiert. Die Analysen zeigen, dass prosodisches Verstehen als eigene Kompetenzfacette modelliert werden kann. In diesem Buch werden die theoretischen und begrifflichen Grundlagen des Projekts sowie sein methodisches Design erläutert. Neben den statistischen Analysen der Testergebnisse können Leser über QR-Codes auch Beispielitems anhören und erhalten Zugang zu den eingesetzten Testaufgaben.27,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
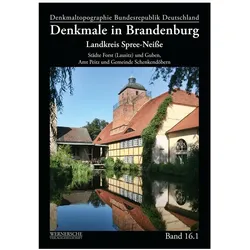
Landkreis Spree-Neisse, Fachbücher von Brandenburgisches Landesamt für Denkmalpflege und Archäologisches Landesmuseum, Forschung und Kultur, Dieter Hübener, Brandenburg (Germany). Ministerium für WissenschaftDas Fachbuch 'Landkreis Spree-Neisse' bietet eine fundierte Darstellung der architektonischen und kulturellen Denkmäler in Brandenburg, mit einem besonderen Fokus auf den Landkreis Spree-Neisse. Es richtet sich an Fachkundig Interessierte und Fachleute, die sich mit der Denkmalpflege, Architektur und regionalen Geschichte auseinandersetzen. Das Buch vereint wissenschaftliche Erkenntnisse und praxisnahe Informationen, die durch die Zusammenarbeit verschiedener Institutionen und Experten gewonnen wurden. Mit einem festen Einband und einer sorgfältigen Aufbereitung der Inhalte bietet es eine langlebige und hochwertige Ressource für die Forschung und den Erhalt des kulturellen Erbes. Die detaillierten Darstellungen und fundierten Analysen ermöglichen einen tiefen Einblick in die architektonischen Besonderheiten und historischen Entwicklungen der Region. Das Werk ist ein wertvolles Nachschlagewerk für Architekten, Historiker und Kulturinteressierte, die sich mit der regionalen Baukunst und Denkmalpflege befassen.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
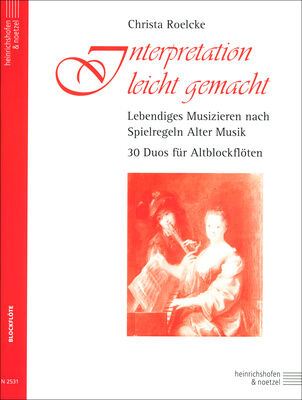
Heinrichshofen Verlag Interpretation leicht gemachtHeinrichshofen Verlag Interpretation leicht gemacht – Lebendiges Musizieren nach Spielregeln Alter Musik: 30 barocke Duette für Altblockflöte, mit Hinweisen zu Artikulation und Interpretation, von Christa Roelcke, leichter bis mittlerer Schwierigkeitsgrad, ISBN 9790204425310, N 2531, 23 x 30,5 cm, 44 Seiten, in deutscher Sprache14,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Kann Umlaufvermögen abgeschrieben werden?
Kann Umlaufvermögen abgeschrieben werden? Umlaufvermögen wie Vorräte, Forderungen oder liquide Mittel werden in der Regel nicht abgeschrieben, da sie kurzfristig in Geld umgewandelt werden können. Sie werden stattdessen zu ihrem niedrigeren beizulegenden Zeitwert bewertet. Langfristige Vermögenswerte wie Anlagevermögen hingegen können abgeschrieben werden, um ihren Wertverlust über die Nutzungsdauer hinweg anzuerkennen. Die Abschreibung von Umlaufvermögen ist daher unüblich, da es sich um schnell veräußerbare Vermögenswerte handelt. **
-
Was ist Umlaufvermögen Beispiele?
Was ist Umlaufvermögen Beispiele? Umlaufvermögen sind Vermögenswerte, die innerhalb eines Jahres in Geld umgewandelt werden können oder für den laufenden Betrieb eines Unternehmens verwendet werden. Beispiele für Umlaufvermögen sind Bargeld, Forderungen aus Lieferungen und Leistungen, Vorräte, kurzfristige Wertpapiere und Bankguthaben. Diese Vermögenswerte sind wichtig, um die Liquidität und den reibungslosen Geschäftsbetrieb eines Unternehmens sicherzustellen. Es ist wichtig, dass Unternehmen ihr Umlaufvermögen effizient verwalten, um finanzielle Engpässe zu vermeiden und ihre kurzfristigen Verbindlichkeiten zu decken. **
-
Wird das Umlaufvermögen abgeschrieben?
Nein, das Umlaufvermögen wird in der Regel nicht abgeschrieben. Es handelt sich dabei um Vermögenswerte, die kurzfristig in Geld umgewandelt werden können, wie z.B. Vorräte, Forderungen oder liquide Mittel. Diese Vermögenswerte werden in der Bilanz zum Nennwert oder zu niedrigeren beizulegenden Zeitwerten ausgewiesen, aber nicht abgeschrieben. Die Abschreibung von Vermögenswerten ist in der Regel für langfristige Vermögenswerte wie Sachanlagen oder immaterielle Vermögenswerte vorgesehen, die über einen längeren Zeitraum genutzt werden und an Wert verlieren. **
-
Was gehört zum langfristigen Umlaufvermögen?
Zum langfristigen Umlaufvermögen gehören alle Vermögensgegenstände, die länger als ein Jahr im Unternehmen verbleiben und im Rahmen des normalen Geschäftsbetriebs umgesetzt werden. Dazu zählen beispielsweise Vorräte, Forderungen aus Lieferungen und Leistungen sowie Wertpapiere des Anlagevermögens. Das langfristige Umlaufvermögen dient der Sicherstellung der Liquidität und der Erfüllung langfristiger Verpflichtungen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.